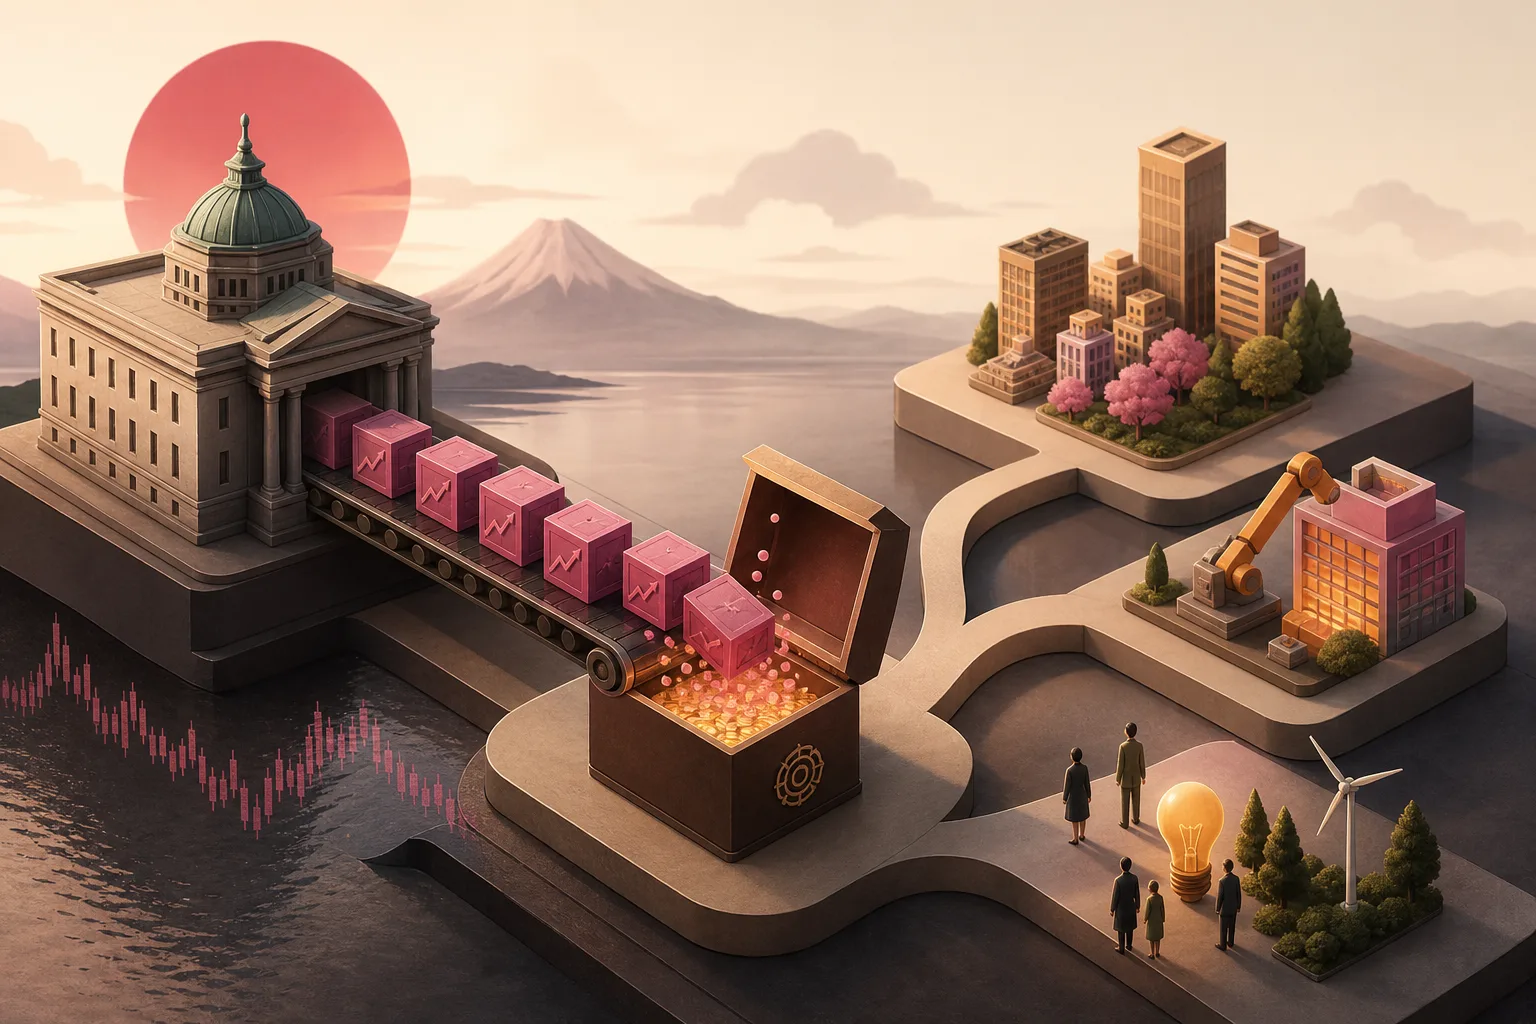
일본에서는 중앙은행이 보유한 ETF 매각 속도와 그 수익의 사용처를 두고 논의가 이어졌습니다. 로이터는 일본은행이 연간 약 8600억엔 규모로 ETF를 매각하기로 했다고 전했고, 일본 총리 다카이치는 그 매각 이익을 성장 분야에 재투자하겠다는 뜻을 밝혔습니다. [1][2]
이 뉴스의 포인트는 단순한 자산 처분이 아닙니다. 중앙은행이 들고 있던 자산을 천천히 줄이면 시장 충격을 완화할 수 있지만, 동시에 정부가 그 돈을 어디에 쓸지에 따라 재정·산업정책 신호가 달라집니다. 즉, 통화정책과 성장정책의 경계가 시장에서 함께 읽히는 사례입니다. [1][2]
한국 독자에게도 남의 나라 이야기만은 아닙니다. 중앙은행의 자산매각이나 정부의 성장산업 지원이 증시 수급, 산업 기대, 환율 심리에 영향을 줄 수 있기 때문입니다. 다만 이런 효과는 매각 속도, 시장 유동성, 투자자 기대가 맞물릴 때만 강하게 나타납니다. [1][2]
이때 알아둘 개념은 ‘시장충격 최소화’입니다. 큰 규모의 자산을 한꺼번에 팔면 가격이 흔들릴 수 있어, 중앙은행과 정부는 속도와 순서를 조절합니다. 그래서 같은 매각이라도 시장은 규모보다 방법을 더 예민하게 봅니다. [1][2]
앞으로는 일본은행의 실제 매각 집행 속도, 일본 정부의 성장분야 집행안, 그리고 일본 증시의 반응을 같이 봐야 합니다. 중앙은행의 잔여 자산이 시장에 남는 방식에 따라 아시아 자산의 평가도 달라질 수 있습니다. [1][2]
핵심 요약
- 중앙은행의 ETF 매각은 시장 수급과 정책 메시지를 동시에 바꿀 수 있다.
- 일본 정부는 매각 이익을 성장 분야에 쓰겠다는 시그널을 냈다.
- 자산매각의 영향은 규모보다 속도와 실행 방식에 좌우된다.
왜 중요한가 한국 투자자는 일본 증시나 아시아 ETF, 환율 연동 자산을 통해 이런 정책 변화에 간접 노출됩니다. 중앙은행의 자산정책이 시장 충격을 얼마나 흡수하는지 이해하면, 해외 정책 뉴스가 왜 환율·주가에 연결되는지 더 잘 읽을 수 있습니다.