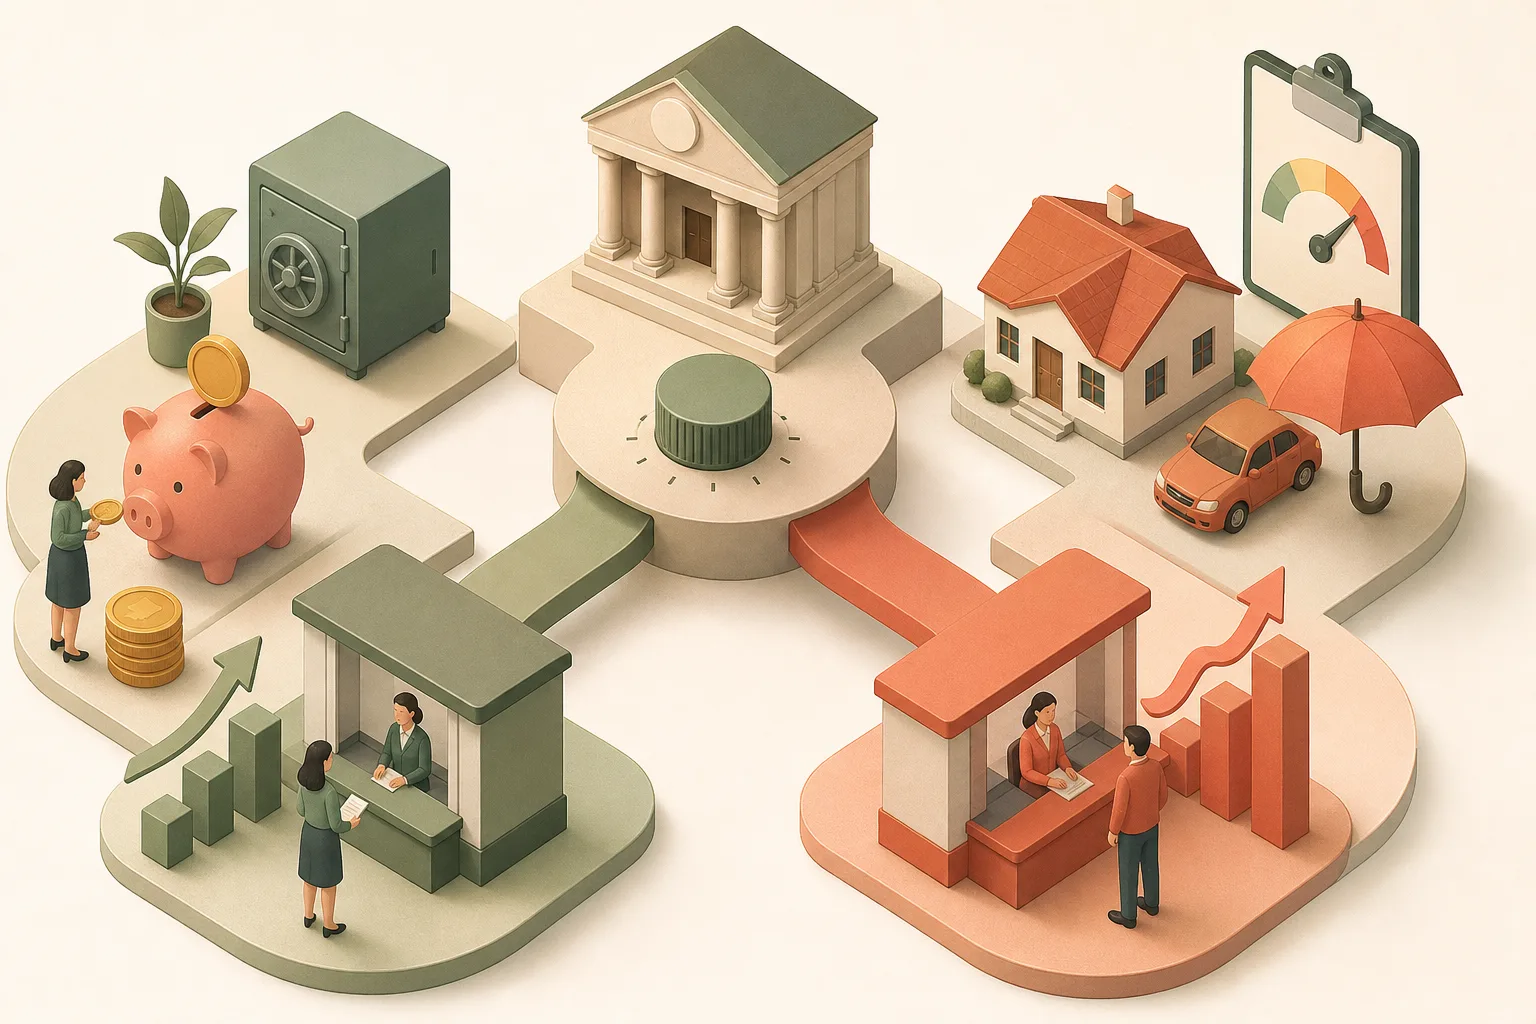
기준금리가 오르면 예금금리와 대출금리도 대체로 함께 움직이지만, 항상 같은 폭으로 오르지는 않습니다. 한국은행은 기준금리 변화가 단기시장금리, 장기시장금리, 예금 및 대출금리에 영향을 준다고 설명합니다. 다만 은행이 실제로 적용하는 금리는 시장금리뿐 아니라 자금조달 비용, 예금 유치 경쟁, 차주의 신용위험을 함께 반영합니다. [1][2]
예금금리는 은행이 돈을 모으는 비용에 가깝고, 대출금리는 그 자금에 위험비용과 운영비용, 이익마진이 더해진 값이라고 보면 이해하기 쉽습니다. 그래서 기준금리가 올라도 예금금리는 천천히 오르거나 상품별로 다르게 움직일 수 있고, 대출금리는 신용대출·주담대·전세대출처럼 상품별 차이가 더 크게 나타날 수 있습니다. [1][2]
예를 들어 기준금리가 올라 은행의 조달비용이 상승하면, 은행은 예금금리를 올려 자금을 더 모으려 할 수 있습니다. 동시에 대출금리는 자금비용 상승과 함께 차주의 상환능력에 대한 위험을 반영해 더 크게 조정될 수도 있습니다. 이 설명은 ‘기준금리→시장금리→은행 금리’라는 일반적 경로를 이해하기 위한 가정이며, 실제 폭은 은행별 영업전략과 금융당국의 정책, 상품 조건에 따라 달라집니다. [1][2]
이 차이를 알아두면 예금은 ‘얼마나 빨리 금리가 반영되는지’, 대출은 ‘고정금리인지 변동금리인지’, ‘우대조건이 유지되는지’를 따로 봐야 한다는 점이 보입니다. 같은 기준금리 변화라도 만기, 담보, 신용도에 따라 내 통장과 대출 상환액에 미치는 영향은 다릅니다. [1][2]
확인할 점은 세 가지입니다. 첫째, 내가 가입한 예금의 만기와 중도해지 조건. 둘째, 대출이 변동금리인지 고정금리인지. 셋째, 기준금리 변화가 바로 반영되는 구조인지, 아니면 시장금리와 재산정 주기를 거치는지입니다. 기준금리는 출발점일 뿐, 실제 체감 금리는 그 다음 단계에서 달라집니다. [1][2]
핵심 요약
- 한국은행 기준금리 변화는 예금·대출 금리에 대체로 영향을 주지만, 반영 폭은 다를 수 있다.
- 예금금리는 자금조달 비용, 대출금리는 여기에 신용위험과 마진이 더해져 결정된다.
- 상품의 금리 유형과 재산정 방식이 실제 체감 금리를 좌우한다.
왜 중요한가 가계는 예금 이자와 대출 이자를 함께 관리합니다. 기준금리 변화가 같은 폭으로 전달되지 않기 때문에, 예금 만기·대출 유형·우대조건을 따로 점검해야 가계의 이자 부담과 수익을 더 정확히 판단할 수 있습니다.