5월의 예상이 6월의 결정으로 바뀌었다
ECB는 6월 15일 통화정책 결정문에서 자산매입프로그램의 재투자를 7월부터 중단한다고 밝혔다. 5월 4일의 정책 설명에서는 7월 종료를 예상한다고 안내했다. 같은 달을 가리켰지만 5월에는 향후 방향을 알렸고 6월에는 이를 확인했다. 6월 15일 기자회견에서도 크리스틴 라가르드 총재는 6월 말에 APP의 재투자가 끝나고 7월부터 만기 도래에 따라 보유액이 줄어드는 방식으로 설명했다.[1][2][3]
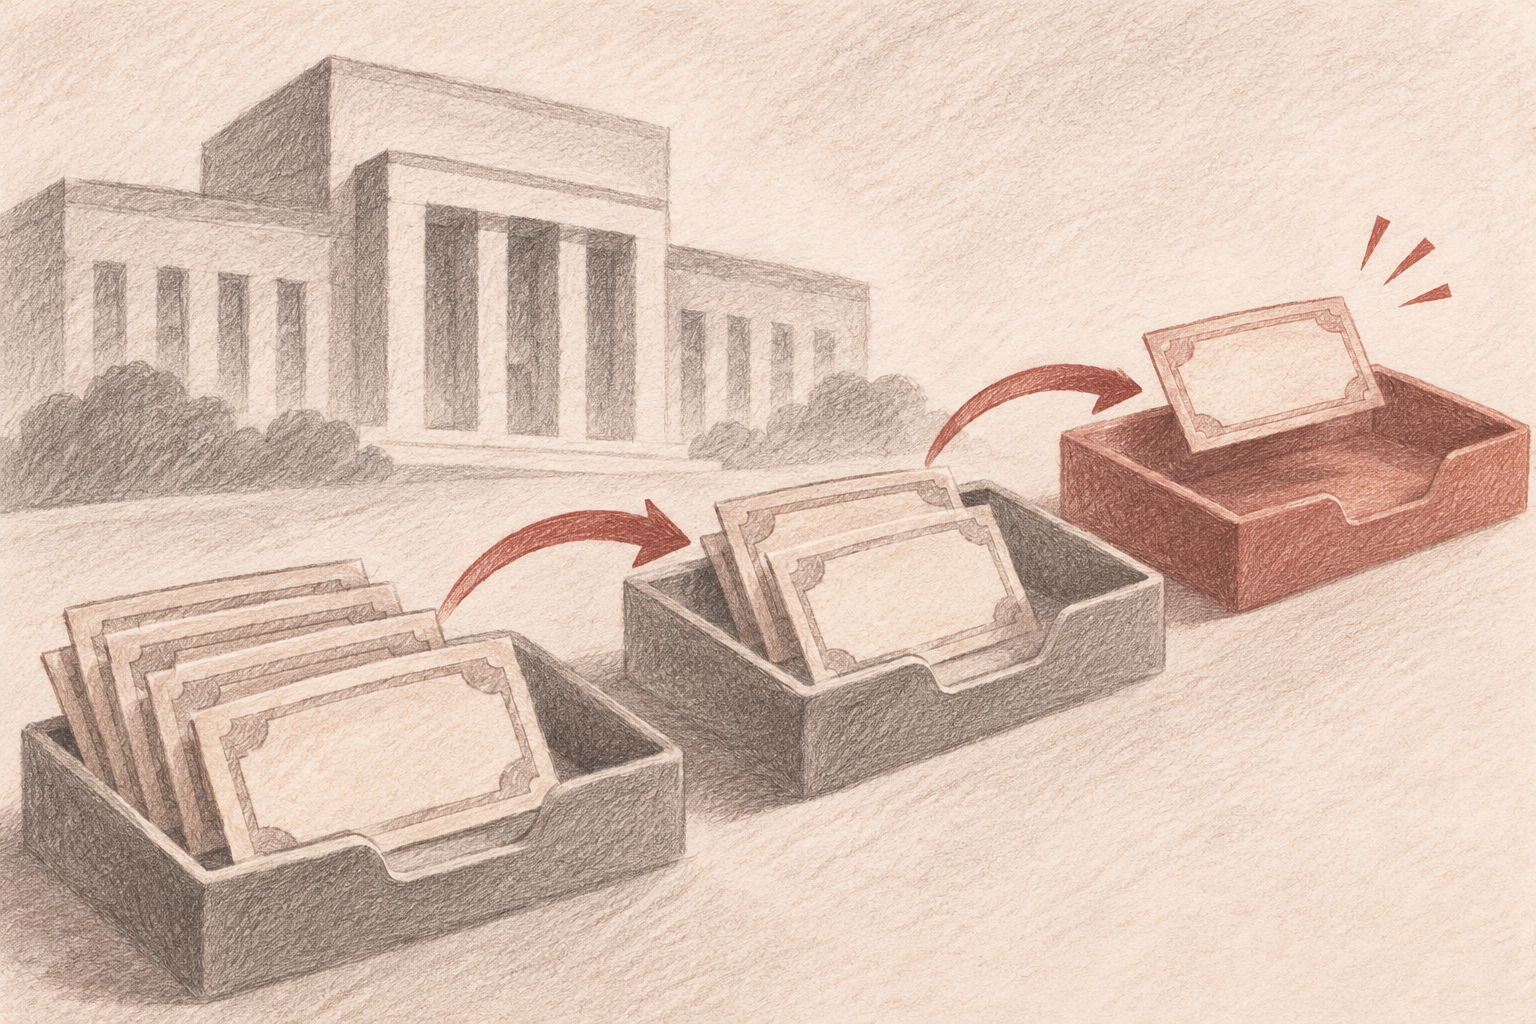
중앙은행이 보유한 채권의 만기가 오면 발행자가 약속된 원금을 갚는다. 중앙은행이 그 돈으로 다른 채권을 사면 먼저 만기가 된 채권은 없어져도 포트폴리오의 총액은 다시 채워질 수 있다. 반대로 상환받은 돈을 새 채권을 사는 데 쓰지 않으면, 만기를 맞은 채권만큼 포트폴리오에서 빠진다. 이 과정에서는 중앙은행이 아직 만기가 오지 않은 채권을 시장에 내놓을 필요가 없다.[1][2]
만기가 같은 달이어도 재투자액이 다르면 결과가 다르다
가상의 예로 한 달에 액면 200억 유로의 APP 채권이 만기라고 하자. 원금 전부를 다시 투자하면 그 달의 만기 상환과 재매입은 같은 크기다. 그중 50억 유로만 재투자하면 보유액은 150억 유로 줄어든다. 재투자하지 않으면 200억 유로가 줄어든다. 이 계산은 가격 변동이나 다른 조정은 없다고 놓고 만기 흐름을 비교한 것이다. 실제 그달 만기 금액을 나타내지 않는다.
ECB가 설명한 6월 말까지의 월평균 150억 유로는 부분 재투자 단계에서의 보유액 감소 속도다. 이 숫자가 7월 이후 매달 만기가 돌아오는 원금 규모라는 뜻은 아니다. 재투자하지 않을 때는 당월 상환액이 큰 달과 작은 달이 생길 수 있다. 그래서 새 정책을 보고 월평균 숫자를 그대로 미래에 적용하기보다, 어느 프로그램의 재투자 규칙이 바뀌었는지와 만기 일정을 확인해야 한다.[1][2]
금리 인상과 채권 보유액 감소는 각각 어떻게 전해지나
ECB는 같은 날 세 가지 정책금리를 각각 25bp 올리기로 했다. 금리 변경은 단기 자금 거래의 가격에 가깝게 작용한다. 채권 재투자 중단은 중앙은행이 만기 자금을 다시 채권 시장에 넣는 수요를 줄이는 쪽으로 작용한다. 어느 만기의 수익률이 얼마나 움직일지는 민간의 채권 수요나 새 채권 발행, 앞으로의 정책 예상에도 달려 있다. 보유액 감소액을 금리 인상 폭과 더하거나 수익률 상승으로 바로 환산할 수 없다.[1]
같은 채권이라도 만기 전에 매각하면 그 시점에 시장에서 구매자를 찾아 거래해야 한다. 만기 상환은 발행 계약에서 정한 날에 원금을 받는다. 첫 방식은 매각 일정과 거래 가격의 영향을 받고, 둘째는 기존 채권의 만기 일정이 보유액 축소 속도에 영향을 준다. 이번 발표에서 ECB가 명시한 것은 APP의 원금 재투자를 끝낸다는 것이므로 매각 계획 발표라고 읽을 근거는 없다.[1][2]
다른 매입 프로그램에는 같은 조치가 적용됐나
ECB는 팬데믹 긴급매입프로그램(PEPP)의 만기 원금은 적어도 2024년 말까지 재투자할 계획이라고 별도로 적었다. APP의 7월 중단을 ECB가 가진 모든 채권의 재투자 종료로 넓히면 이 차이가 사라진다. 두 프로그램의 원금이 같은 날 들어오더라도 당시 공표한 계획에서는 다음 단계가 달랐다. 보유 자산 규모를 볼 때는 총계뿐 아니라 어느 프로그램에 속하는지도 중요하다.[1]
한국에서 유럽 채권을 살펴보는 독자라면 공식 발표에서 세 가지를 확인할 수 있다. 정책금리의 효력일, 재투자가 끝나는 프로그램과 날짜, 여전히 재투자하는 프로그램의 조건이다. 유로 표시 채권에 투자할 때 실제 수익에 환율과 채권 가격이 따로 반영된다는 점도 남는다. 6월 15일 문서만으로 특정 채권 수익률이나 유로 환율의 방향을 확정할 수는 없다.
보유 잔액과 그달의 거래 흐름을 함께 보기
보유 잔액은 한 시점에 쌓여 있는 채권을 나타낸다. 재투자는 그 잔액을 바꾸는 거래 흐름 중 하나다. 한 달에 만기가 도래하는 양이 적으면 재투자를 중단해도 그 달의 감소 폭은 작을 수 있다. 반대로 만기가 많은 달에는 같은 정책에서 더 큰 감소가 나타날 수 있다. 어느 달 감소액이 더 컸다는 사실만으로 중앙은행이 그 달 더 강한 조치를 새로 결정했다고 볼 수 없다.
정책 발표에서 만기 상환, 재투자, 잔액을 다른 줄에 적으면 6월과 7월의 변화를 비교하기 쉽다. 6월 말까지는 만기 원금의 일부를 다시 투자하면서 줄였고, 7월에는 APP 만기 원금으로 채권을 다시 사지 않는 방식으로 옮겨가기로 했다. 당시 자료에서 확인되는 것은 운용 방식이 바뀌는 시점이며, 실제 감소 규모와 금융시장의 반응은 이후 별도의 자료에서 확인할 항목이었다.[1][2]
채권의 상환은 발행자가 계약대로 돈을 갚는 일이므로, 만기분이 줄어든 중앙은행 장부만 보고 새로 발행한 채권의 매수자가 누구인지 알 수 없다. 같은 정부가 차환을 위해 새 채권을 발행하는 경우에도 만기분의 상환과 새 발행 거래는 별개다. 재투자 종료가 투자자들의 입찰에 영향을 주는지 살피려면 발행 규모, 만기 구성, 입찰 수요를 각각 확인해야 한다. 이 정보 없이 상환액을 새 채권 발행액으로 옮겨 적을 수는 없다. 새 채권의 발행 일정이 달라지는 이유까지 알려면 각 발행자의 자금 조달 계획이 필요하다.