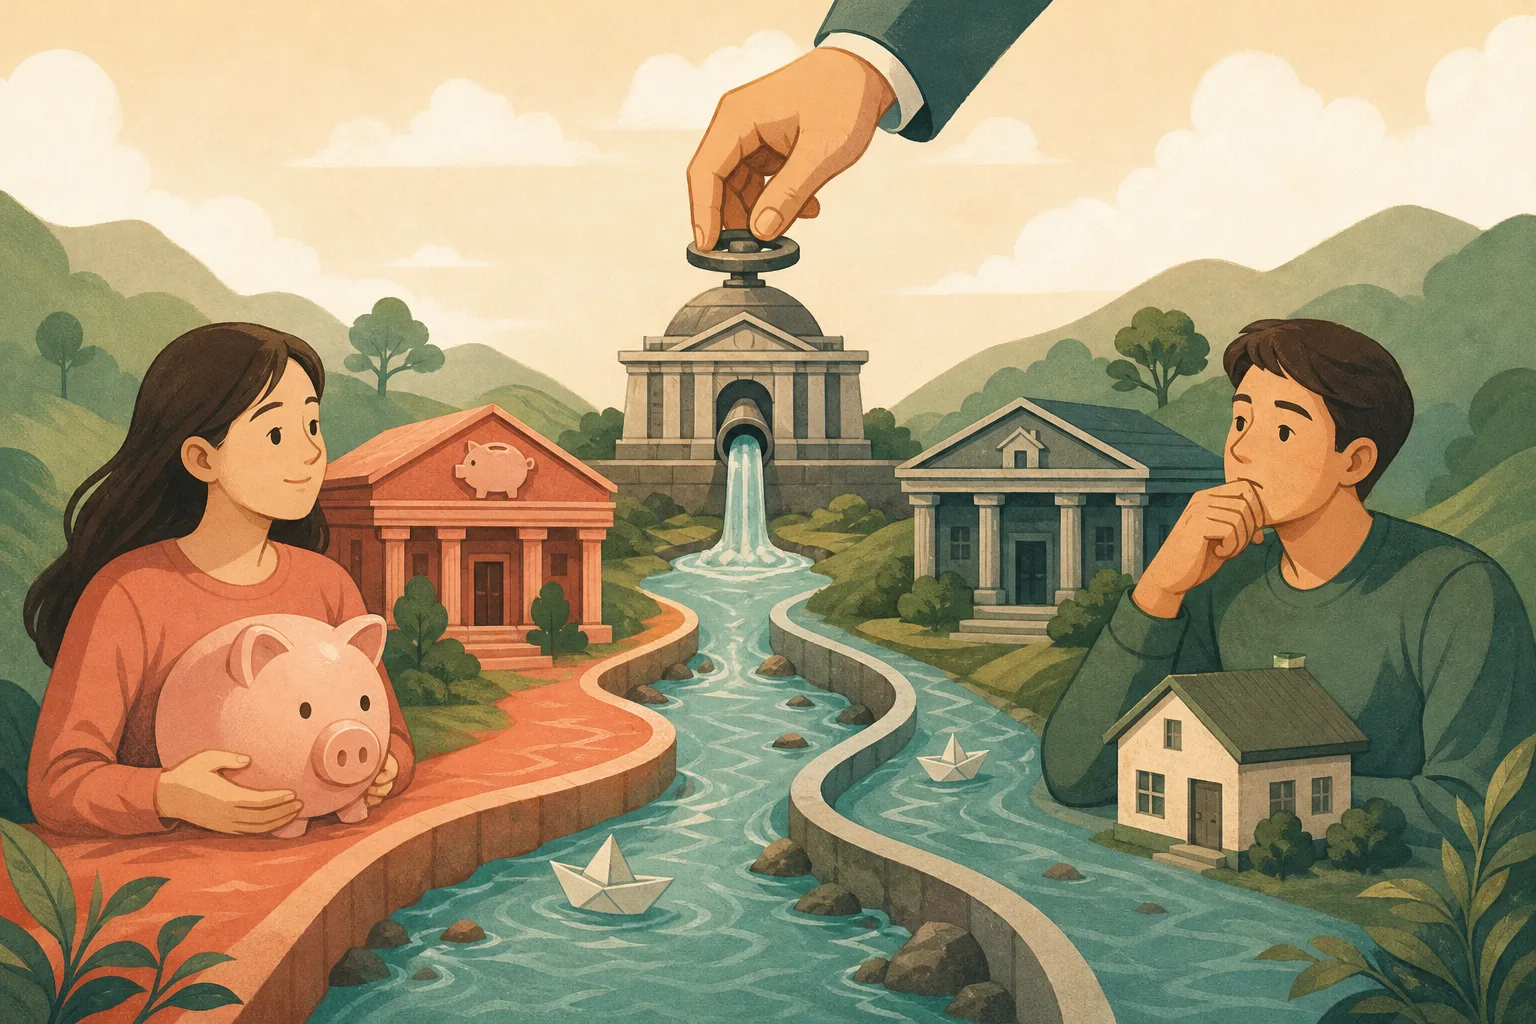
질문은 단순하다. 기준금리가 오르면 예금과 대출은 어떻게 달라질까. 한국은행은 기준금리가 오르면 콜금리 같은 단기시장금리가 먼저 오르고, 그 영향이 은행의 예금금리와 대출금리로 순차적으로 전달된다고 설명한다. 다만 이 전달은 즉시·동일하게 일어나지 않고, 은행의 자금조달 사정과 상품 구조에 따라 차이가 난다. [5][6]
핵심은 ‘금리경로’다. 중앙은행이 정책금리를 바꾸면 시장금리가 움직이고, 은행은 그 금리를 바탕으로 예금 조달 비용과 대출 원가를 다시 계산한다. 예금은 고객을 끌어오기 위한 경쟁이 반영되고, 대출은 기준금리 외에 신용도·담보·가산금리까지 더해져 최종 금리가 정해진다. 그래서 같은 기준금리 변화라도 예금은 빨리 오르는데 대출은 느리게 오르거나, 반대로 대출만 더 크게 움직일 수도 있다. [5][6][7]
간단한 예를 들어보자. 기준금리가 올라 은행의 조달비용이 높아지면, 은행은 예금자를 유치하려고 정기예금 금리를 올릴 수 있다. 동시에 대출금리도 올리지만, 이미 고정금리로 계약된 대출이나 우량고객 상품은 조정 속도가 늦을 수 있다. 이 예시는 작동 원리를 이해하기 위한 가정이며, 실제 수치는 은행마다 다르다. [5][6][7]
적용 조건과 예외도 중요하다. 시장이 불안하거나 은행권 유동성이 넉넉하면 금리 인상이 예금·대출에 천천히 반영될 수 있다. 반대로 자금이 빠듯하면 전달 속도가 빨라질 수 있다. 또 가계대출 규제, 정책대출, 특판상품은 일반적인 금리 움직임과 다를 수 있다. [5][7]
따라서 독자가 확인할 점은 세 가지다. 내 예금이 변동금리인지, 대출이 고정금리인지, 그리고 우대금리 조건이 유지되는지다. 금리 뉴스는 방향보다 ‘내 상품에 얼마나, 언제, 어떤 방식으로’ 전달되는지를 봐야 생활비 판단에 도움이 된다. [5][6][7]
핵심 요약
- 기준금리는 단기시장금리를 거쳐 예금·대출금리에 순차적으로 전달된다.
- 예금과 대출은 같은 방향으로 움직여도 속도와 폭은 다를 수 있다.
- 대출 최종금리는 기준금리보다 신용도·담보·가산금리의 영향이 크다.
왜 중요한가 한국 가계는 예금 이자와 대출 이자를 동시에 체감한다. 기준금리 변화가 생활비와 주거비 부담에 미치는 효과는 상품 유형에 따라 다르므로, 금리 방향보다 내 계약의 조건을 확인하는 것이 더 중요하다.