2023년 3월 8일 미국 소비자금융보호국(CFPB)은 금융기관 검사에서 확인한 수수료 사례를 특별 보고서로 공개했다. 대상은 2022년 7월 1일부터 2023년 2월 1일까지 완료한 검사였다. 예금계좌 외에 자동차 대출, 주택대출과 학자금 대출 관리 등에 관한 사례도 있었지만 이 글은 직불카드 승인과 정산 사이에 발생한 초과인출료를 살펴본다.[1][2]
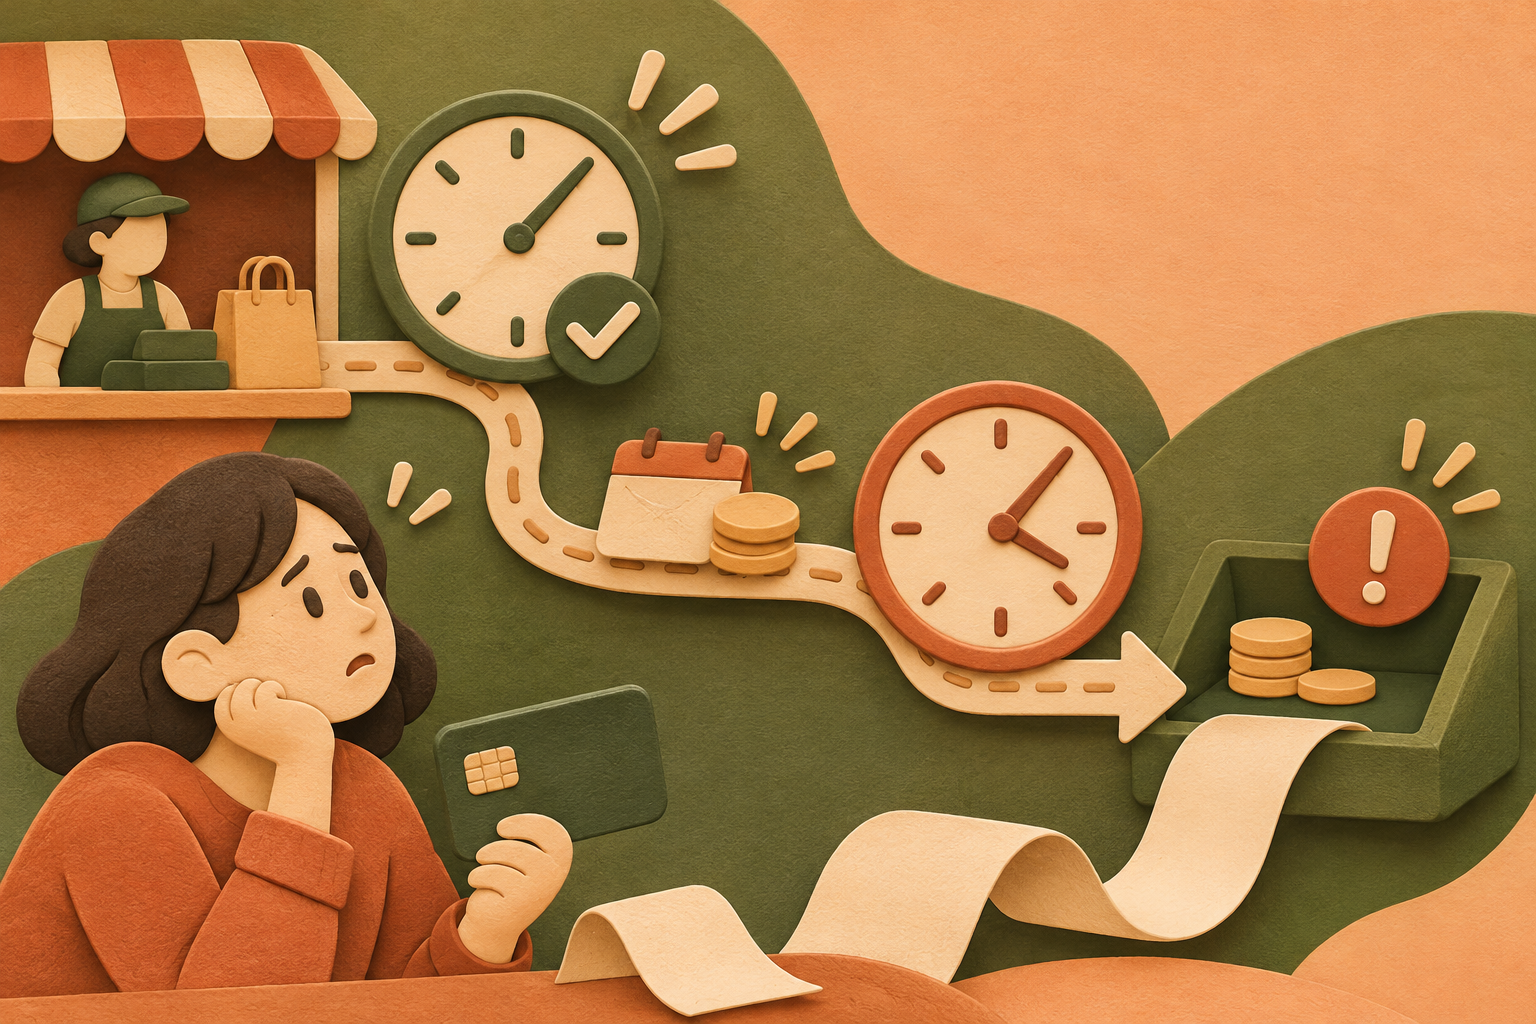
직불카드는 가게에서 거래를 요청하면 금융기관이 먼저 승인 여부를 알려준다. 나중에 판매자 쪽에서 거래를 정산하면 계좌에서 금액이 최종 반영된다. 보고서는 승인 당시 사용할 수 있는 잔액이 충분했지만 정산 단계에 들어서 잔액이 부족해진 거래에 일부 기관이 초과인출 수수료를 부과했다고 기록했다.[1][2]
승인과 정산 사이의 잔액
승인은 결제가 진행될 수 있는지 확인하는 시점이다. 금융기관이 거래 금액을 임시로 보류하면 계좌에 표시되는 전체 잔액과 다른 거래에 쓸 수 있는 잔액이 다를 수 있다. 정산은 판매자 측의 거래 자료가 도착해 금액이 최종 처리되는 과정이다. 그 사이에 자동이체나 다른 거래가 반영되면 같은 계좌의 숫자가 바뀔 수 있다.[2]
가정한 예시로 계좌에서 쓸 수 있는 돈이 100달러일 때 가게에서 70달러를 결제했다고 하자. 그 거래가 최종 반영되기 전에 다른 50달러 지출이 먼저 처리되고 보류 금액이 어떻게 반영되는지에 따라 원래 거래가 정산될 때 잔액이 부족할 수 있다. 다른 거래 뒤 남은 금액을 50달러로 단순화하면 70달러가 반영될 때 20달러가 모자란다. 이 20달러는 거래 잔액의 부족분이며 수수료 금액이 아니다.[2]
보고서는 승인과 정산이 각각 일어나는 순서, 다른 승인으로 잠긴 돈, 금융기관의 처리 방식이 결과에 영향을 줄 수 있다고 설명했다. 지출을 한 차례 승인받았다는 사실로 앞으로 며칠 동안 모든 거래가 표시 순서대로 반영된다고 가정하기 어렵다. 반대로 정산 잔액만 보면 처음 결제를 했을 때 소비자가 어떤 정보를 보고 있었는지 알기 어렵다.[2]
이미 부족한 거래와 나중에 부족해진 거래
승인 요청이 들어오는 시점부터 잔액이 부족한 거래와 당시에는 충분했던 거래는 소비자가 대처할 수 있는 조건이 다르다. 가게에서 결제할 때 잔액이 부족하다는 알림이 오면 구매를 미루거나 다른 결제 방법을 택할 수 있다. 승인 시 충분했고 그 뒤 결제의 반영 순서가 달라지면 가게에 있던 소비자가 어느 수수료가 생길지 예측하기 어렵다. 감독기관이 주목한 차이다.[1][2]
보고서는 일부 기관이 승인 시 잡았던 보류 상태에 따라 수수료를 피하도록 방침을 정한 경우에도 문제가 생겼다고 기록했다. 보류가 해제된 뒤 거래가 정산되는 등 시스템 조건이 실제 거래 흐름과 맞지 않은 사례가 있었기 때문이다. 약관에 무엇을 적었는지와 처리 시스템이 어떤 거래에 비용을 붙였는지를 함께 확인해야 하는 이유다.[2]
같은 지급 요청이 다시 들어온 경우
보고서는 잔액 부족으로 처리되지 않은 지급 요청이 다시 들어올 때 추가 수수료가 붙은 문제도 따로 다뤘다. 최초 요청이 거절됐는데 지급을 받으려는 쪽에서 같은 거래를 다시 제출할 수 있고, 기관이 시도마다 비용을 붙이면 한 건의 원래 지급 요청으로 여러 비용이 생길 수 있다. 이 사례의 핵심은 승인 뒤 잔액이 바뀌는 시간 차이보다 같은 요청의 재제출이다.[1][2]
두 사례를 같은 명세서에서 확인한다면 우선 각각의 수수료가 어느 거래를 가리키는지 찾아야 한다. 동일한 결제 참조 번호나 지급 요청을 추적하면 재제출인지 다른 구매인지 구분하는 데 도움이 된다. 승인 일시와 정산 일시를 함께 적어 보면 처음에는 잔액이 충분했는지 확인할 수 있다. 수수료 이름이 비슷하다는 사실만으로 발생 과정도 같다고 판단할 수 없다.
어떤 자료를 확인해야 하는가
금융기관이 제공하는 앱에서는 승인 대기 거래와 이미 정산된 거래가 서로 다른 방식으로 보일 수 있다. 계좌에서 즉시 사용할 수 있는 금액, 임시 보류가 사라진 시점과 실제 출금일을 비교해야 거래별 흐름을 복원할 수 있다. 결제가 두 번 표시돼도 하나는 승인 내역이고 하나는 최종 출금인 경우와 별도 금액을 두 번 인출한 경우는 구분해야 한다.
검사 결과를 읽을 때는 기관이 어떤 기간에 무엇을 살폈는지도 확인할 필요가 있다. 이번 문서는 검사 대상 기관의 사례를 익명으로 설명했다. 보고서에서 발견한 유형을 이용해 자기 거래의 처리 과정을 점검할 수 있지만, 수수료가 붙은 모든 거래가 조사에서 문제 삼은 유형이라는 결론은 낼 수 없다. 결제 승인 당시 잔액과 최종 정산일 사이에 다른 요청이 있었는지를 확인하면 적용 범위를 좁힐 수 있다.[2]
거래 날짜가 다르면 두 기관에 남는 자료도 다를 수 있다. 판매자는 결제 승인 시각과 매입 자료를 보내는 시각을 기록할 수 있고, 계좌를 관리하는 기관은 보류와 정산, 수수료의 처리 시각을 별도로 갖는다. 한쪽 화면만 보고 알기 어려운 경우에는 어느 시각이 승인이고 어느 시각이 출금인지부터 비교해야 흐름이 보인다.
3월 8일 자료는 특정 검사에서 확인한 감독 결과다. 모든 미국 금융기관의 방식이 같다는 조사도, 한국의 개별 거래에 미국 감독 결론을 적용하는 문서도 아니다. 비슷한 명세서를 확인할 때에는 계좌가 적용받는 계약과 금융기관이 제공하는 시간별 거래 내역이 필요하다. 감독 보고서에서 가져갈 수 있는 것은 어떤 거래에 얼마의 수수료가 붙었는지 시간 순서대로 확인하는 방법이다.[1][2]