고정금리와 변동금리는 “언제 이자가 바뀌느냐”가 아니라, 이자 변동 위험을 누가 떠안느냐의 차이로 이해하면 쉽습니다. 한국은행은 기준금리가 단기금리와 예금·대출금리의 변동으로 이어져 실물경제에 영향을 준다고 설명합니다[1]. 또 한국은행 자료는 주택담보대출에서 변동금리 비중이 높을수록 금리 인상기 상환부담이 커질 수 있다고 짚습니다[2].
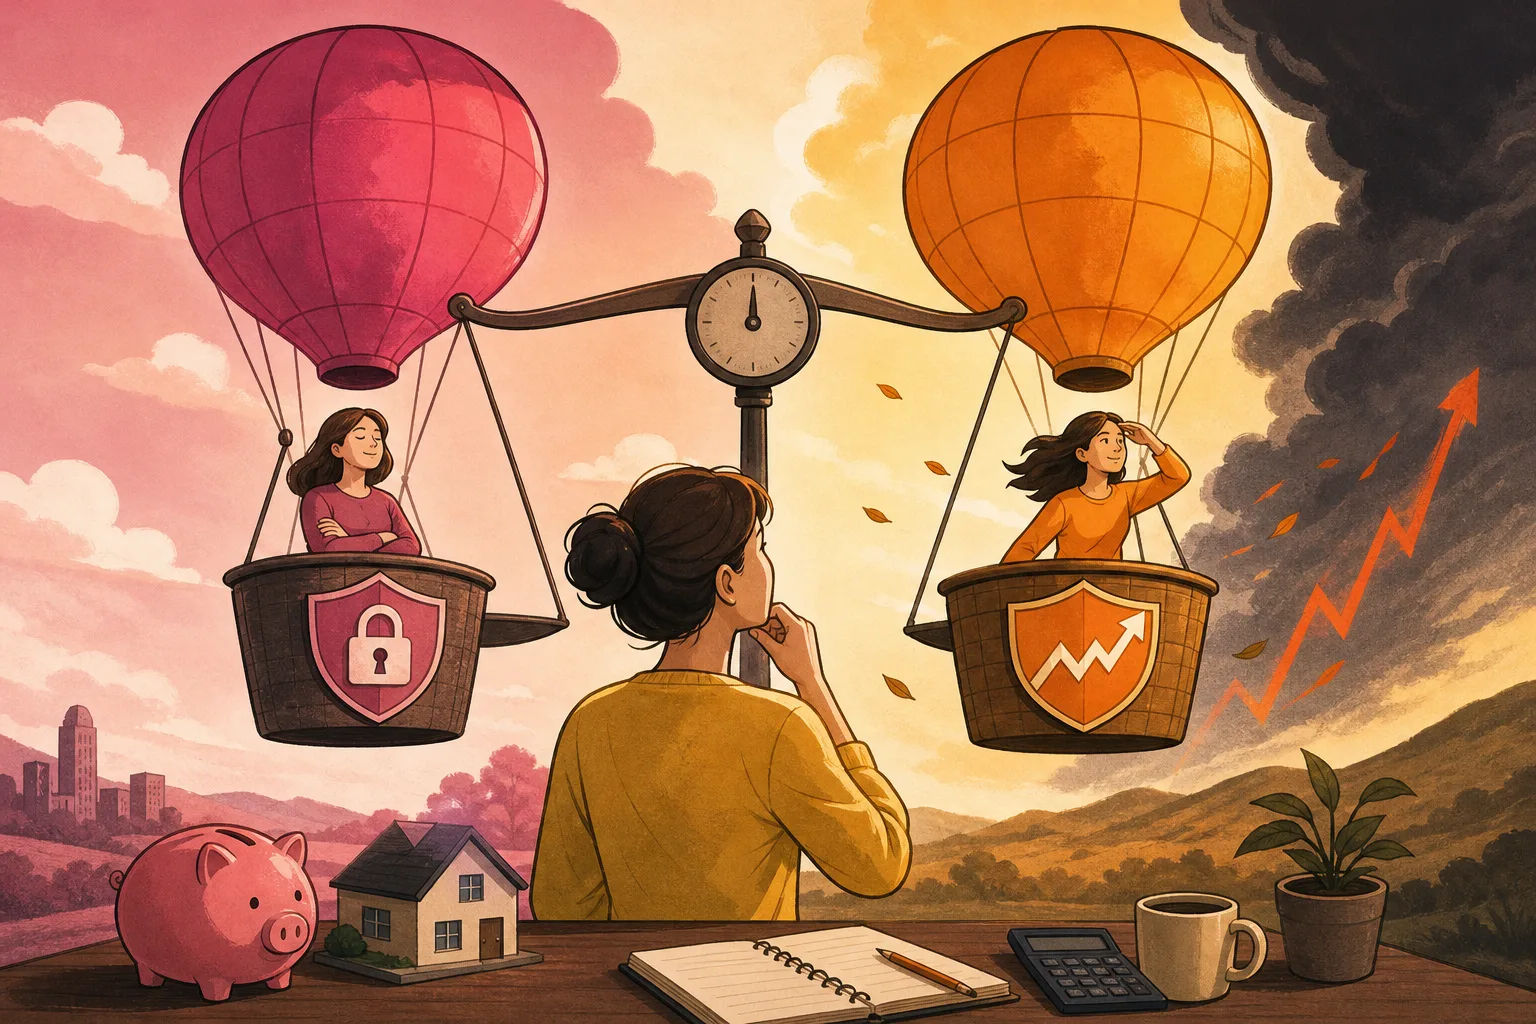
가정해서 보면, 같은 원금과 같은 만기의 대출이라도 변동금리는 시작할 때 금리가 낮아 보일 수 있지만, 이후 시장금리가 오르면 월 상환액이 커질 수 있습니다. 반대로 고정금리는 초기 금리가 다소 높더라도 상환액 예측이 쉬워 가계 예산을 짜기 편합니다[1][2].
중요한 것은 “어느 쪽이 무조건 유리하다”가 아니라, 내 소득이 얼마나 안정적인지, 중도상환 계획이 있는지, 금리 상승을 감당할 여유가 있는지입니다. 금리 수준만 보고 고르기보다, 금리 변동에 취약한 기간이 얼마나 긴지까지 함께 봐야 합니다[2].
확인할 점도 있습니다. 고정금리라고 해도 상품 구조에 따라 일부 기간 뒤 금리가 바뀌는 경우가 있고, 변동금리도 주기나 기준금리 연동 방식이 제각각입니다. 그래서 계약서의 금리 변경 주기, 기준금리, 가산금리, 우대금리 조건을 따로 확인해야 합니다[1][2].
핵심 요약
- 기준금리는 예금·대출금리에 파급되지만, 상품별 반영 속도는 다를 수 있다.
- 고정금리는 예측 가능성, 변동금리는 초기 금리 수준이 상대적으로 중요하다.
- 금리 선택은 현재 금리보다 상환 여력과 소득 안정성을 함께 봐야 한다.
왜 중요한가 주담대·전세대출처럼 큰 빚이 있는 가계는 금리 선택이 매달 현금흐름을 바꿉니다. 금리 방향보다도 예산 충격을 견딜 수 있는지, 금리 변동에 노출되는 기간이 얼마나 긴지가 생활비와 저축 여력을 좌우합니다.