금리만 보면 월 부담을 잘못 읽기 쉽다
2024년 11월 7일 미국 주택금융기관 프레디맥의 주간 조사에서 30년 고정 주택담보대출의 평균 금리는 6.79%, 15년은 6.00%였다. 두 금리가 모두 전주보다 올랐지만 15년이 여전히 낮았다. 금리가 낮은 쪽이 월 원리금까지 적을 것이라고 생각하기 쉽다. 원금을 갚는 기간이 서로 다르면 그 결론이 바뀐다. 이번 비교의 핵심은 같은 기간의 금리 변동보다, 동일한 원금이 서로 다른 횟수에 걸쳐 상환된다는 점이다. [1][2]
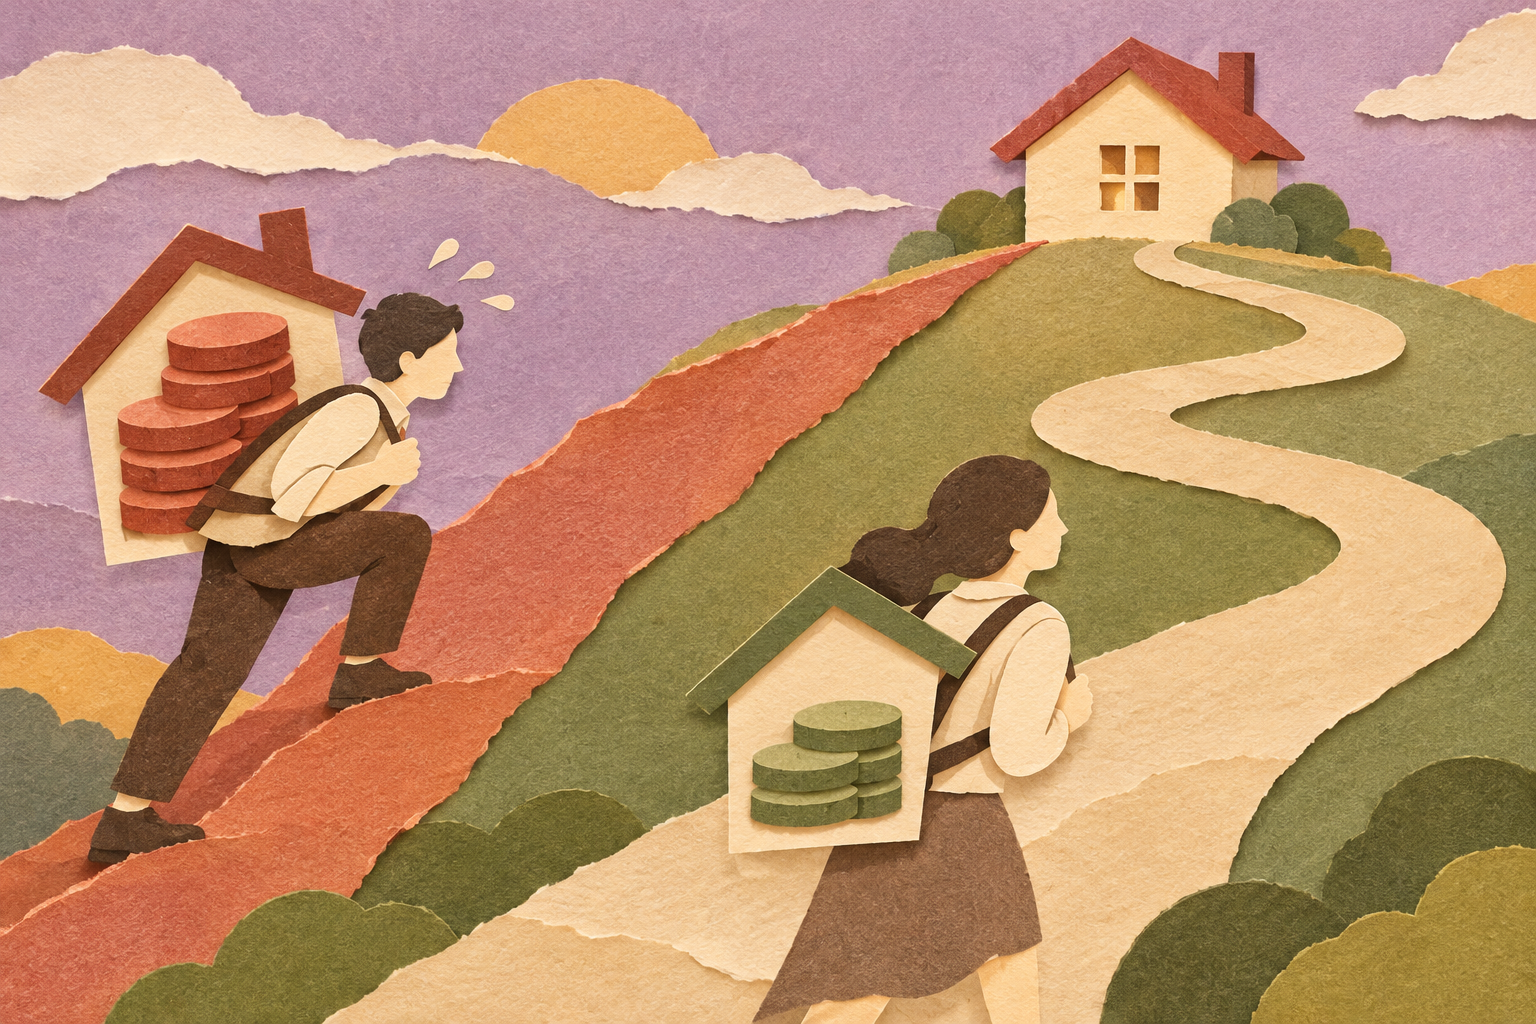
고정금리 대출에서 월 원리금을 같은 금액으로 납부한다고 가정하면, 매달 이자는 그달 초 남은 원금에 월 금리를 곱해 계산한다. 월 납입액에서 이자를 빼고 남은 부분은 원금을 줄이는 데 쓰인다. 15년은 180번, 30년은 360번에 나눠 납부한다. 짧은 대출에서는 이자율이 낮더라도 원금 상환 횟수가 반으로 줄어 월 납입액이 커질 수 있다. [1][2]
같은 원금 30만 달러로 비교한다
원금이 30만 달러이고 두 평균 금리를 처음부터 마지막까지 적용한다고 가정하자. 연 금리를 12로 나누고 납입 횟수를 360회 또는 180회로 두는 원리금 균등 계산에서, 30년 6.79%의 월 원리금은 약 1,954달러, 15년 6.00%는 약 2,532달러다. 반올림하기 전 금액끼리 비교하면 15년 대출이 한 달에 약 578달러 더 필요하다. 이는 두 상품의 실제 견적이 아니라 기간이 월 부담을 어떻게 바꾸는지 보기 위한 예다. [1][2]
첫 달의 이자를 따로 보면 차이가 더 분명하다. 30년 금리에서 30만 달러의 한 달 이자는 1,697.50달러이고, 15년 금리에서는 1,500달러다. 15년 쪽의 이자가 더 적은데도 월 원리금은 더 크다. 첫 달에 30년 쪽은 약 256달러를 원금에서 줄이고, 15년 쪽은 약 1,032달러를 줄이기 때문이다. 다음 달에는 남은 원금이 달라져 이자와 원금의 배분도 달라진다. [1][2]
한 달 납입액과 전체 이자는 다른 질문이다
정해진 기간을 모두 채우고 중간 상환이나 재대출이 없다고 가정하면, 30년 쪽의 총이자는 약 40만 3,360달러, 15년 쪽은 약 15만 5,683달러다. 원 단위 환산이 아니라 달러 그대로 계산했다. 월 원리금에 정확한 납입 횟수를 곱하고 원금 30만 달러를 뺀 결과다. 한 달에 더 많이 내는 조건이 전체 이자도 더 많다는 뜻은 아니다. 남은 원금이 더 빠르게 줄고 이자를 내는 시간도 짧기 때문이다. [1][2]
직전 10월 31일 조사에서는 30년 6.72%, 15년 5.99%였다. 두 만기의 격차는 그날 0.73%포인트에서 11월 7일 0.79%포인트가 됐다. 30년 쪽 금리가 0.07%포인트, 15년 쪽이 0.01%포인트 오른 결과다. 이 차이는 두 차례 조사의 평균을 비교한 것이다. 한 차주가 두 주에 같은 조건으로 견적을 받았더라도 반드시 동일한 변화 폭을 경험하는 것은 아니다. [1][2]
집값과 대출액, 세금과 보험을 나눈다
조사의 대상은 계약금 20%를 내고 신용도가 높은 차주의 일정 요건을 충족하는 주택 구입용 대출이다. 평균은 특정 차주에게 승인된 금리가 아니다. 예의 30만 달러도 집값이 아니라 빌린 원금이다. 매달 주택에 쓰는 전체 금액을 계산하려면 위 원리금에 포함하지 않은 재산세, 보험, 관리비 등을 별도 항목으로 봐야 한다. 초기 비용을 줄이는 조건이 월 원리금을 낮추는 조건과 항상 같은 것도 아니다. [1][2]
월별 예산이 빡빡한 가계라면 578달러 차이가 다른 고정지출과 얼마나 충돌하는지 먼저 계산할 수 있다. 반대로 계약 기간 내내 보유하는 가정이 맞지 않으면 15년과 30년의 전체 이자 차이를 그대로 체감하지 않는다. 예컨대 몇 년 뒤 주택을 팔면 그때까지 실제로 낸 이자와 남은 원금이 중요해진다. 이번 사례는 특정 만기를 권하는 대신 비교할 시간 범위를 보여 준다. [1][2]
기간을 먼저 정하고 가격을 맞춰 본다
이 두 선택지를 비교할 때는 원금, 이자율, 만기부터 표의 다른 칸에 둔다. 월 원리금만 보고자 한다면 같은 원금에서 계산하고, 총비용을 비교한다면 대출을 얼마나 오래 보유할지와 수수료도 맞춰야 한다. 월 부담이 낮은 조건과 비용이 낮은 조건이 서로 다를 수 있음을 확인한 다음, 실제 견적의 항목을 읽는 순서다. [1][2]
특히 평균 금리의 차이를 그대로 월 납입액의 차이로 옮기면 기간이 설명하는 부분이 빠진다. 11월 7일 자료의 6.79%와 6.00%는 그 주의 시장을 읽는 출발점이다. 같은 날짜의 두 금리를 그대로 적용하더라도, 실제 납입액의 순서는 금리 순서와 다를 수 있다. 이처럼 금리표의 조건과 가계가 풀려는 질문을 분리하는 편이 정확하다. [1][2]
같은 금리를 써도 만기만으로 차이가 난다
금리가 낮아서 15년 총이자가 줄었는지, 기간이 짧아서 줄었는지 가려 보려면 한 요소만 바꿀 수 있다. 원금과 금리를 같게 놓고 기간만 줄이면 매달 나누어 갚는 횟수가 줄어 원금이 더 빨리 감소한다. 그 결과 이자를 계산할 잔액과 이자를 내는 횟수가 함께 줄어든다. 두 금리가 모두 달랐던 이번 비교에는 금리 차이와 만기 차이가 모두 들어 있다. [1][2]
월 예산의 변화도 따로 볼 수 있다. 어느 한 달에 비상지출이 생기면 높은 월 납입액이 부담이 되지만, 장기간 같은 집에 살고 원금을 빨리 줄이는 것이 목표라면 총이자 차이에 더 주목할 수 있다. 같은 평균 금리 자료에서 어떤 질문을 하느냐에 따라 먼저 봐야 할 금액이 달라진다. [1][2]