주택담보대출 계약에서 먼저 내는 돈
미국 소비자금융보호국(CFPB)은 2023년 9월 27일 미국 주택담보대출 시장의 2022년 활동을 분석한 자료를 발표했다. 주택담보대출공개법에 따라 금융기관이 보고한 자료를 이용했다. 그해 대출 신청과 실행 건수가 크게 줄어든 가운데, CFPB는 주택 구입 대출의 총대출비용 중간값이 2021년 4,889달러에서 2022년 5,954달러로 높아졌다고 밝혔다. 차이 1,065달러를 기존 중간값으로 나누면 약 21.8%다. 보고서가 집계한 것은 해당 계약에서 구매자가 부담한 비용이다. [1][2][3]
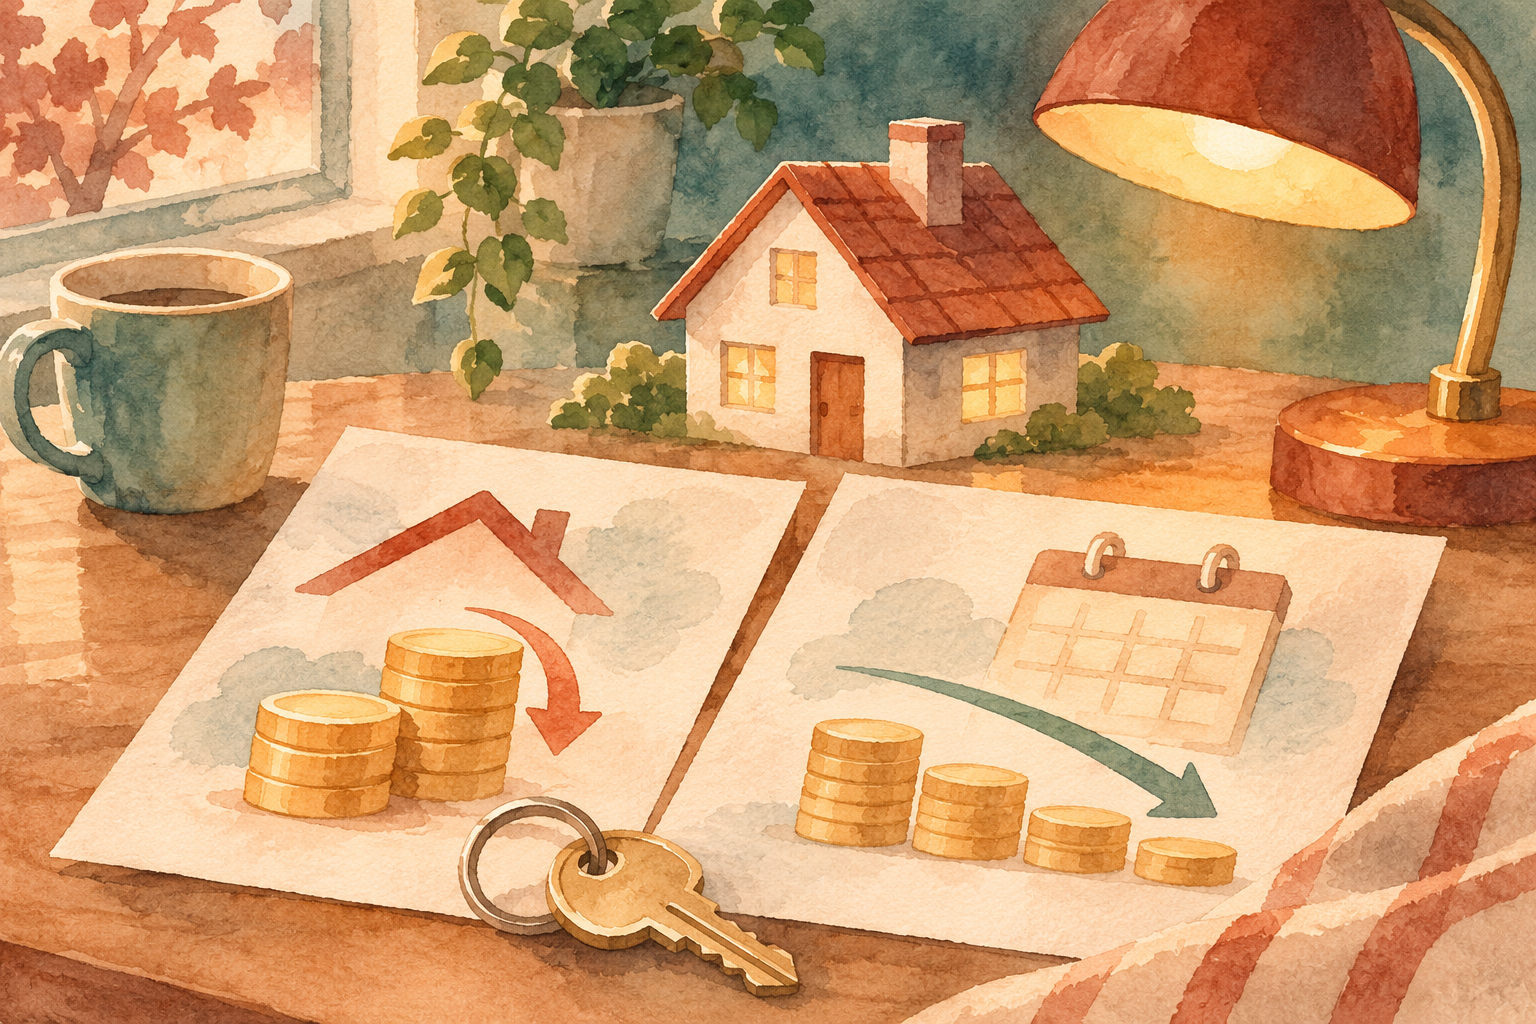
대출을 받을 때의 비용을 볼 때는 결제 시점부터 구분해야 한다. 계약에 들어가며 한 번 내는 비용과, 원리금을 갚으며 매달 내는 돈은 같은 조건을 평가하는 데 쓰이지만 발생하는 시점이 다르다. 예를 들어 계약일에 더 많은 현금이 필요하더라도 금리가 낮아져 월 납입액이 줄어드는 선택지가 있을 수 있다. 반대로 계약할 때 현금을 덜 쓰는 방안은 나중의 월 납입 부담이 다를 수 있다. 같은 대출 원금이라도 어느 부분을 비교하느냐에 따라 답이 달라진다. [1][2]
금리를 낮추기 위해 낸 할인 포인트
할인 포인트는 대출을 체결할 때 비용을 내고 더 낮은 이자율을 받는 방식이다. CFPB의 9월 발표에서는 포인트를 낸 비중이 2021년 32.1%에서 2022년 50.2%로 높아졌다. 차이는 18.1%포인트다. 보도자료가 밝힌 2022년 포인트 납부액의 중간값은 2,370달러였다. 이용 비중은 얼마나 자주 선택됐는지를 알려주고, 납부액은 선택에 들어간 초기 비용의 크기를 보여준다. 두 수치를 함께 적으면 이용자가 늘었다는 사실과 포인트 자체가 얼마였는지를 구분할 수 있다. [1][2]
같은 날 국장 성명은 할인 포인트 비용의 증가가 전체 비용 상승의 일부를 설명했을 가능성을 언급했다. 관찰한 전체 비용의 차이와 한 요인이 기여한 정확한 크기는 별개의 질문이다. 예를 들어 조사에 포함된 대출 상품의 구성이나 차입자의 선택이 변하면 비교 집단 자체가 달라진다. 포인트에 지출한 중간값을 전체 비용 대표값에서 빼 다른 비용의 평균을 구할 수도 없다. 통계마다 포함한 대출의 범위와 요약 방식부터 확인해야 한다. [1][2]
단순 회수 기간으로 보는 두 견적
같은 원금과 기간의 두 가상 견적을 비교해 보자. 하나는 포인트 비용이 없고, 다른 하나는 계약일에 2,400달러를 더 내는 대신 월 납입액이 60달러 줄어든다고 가정한다. 2,400을 60으로 나누면 40개월이다. 대출을 24개월 유지하고 종료한다면 월 납입액 절감 합계는 1,440달러로 추가 비용에 미치지 못한다. 60개월 동안 같은 절감액이 유지된다면 합계는 3,600달러다. 이 계산은 계약 때 추가로 내는 비용과 월 납입 차이를 비교하는 단순 예시다. [2]
실제 계약에는 단순 나눗셈으로 드러나지 않는 차이도 있다. 초기 비용을 현금으로 냈는지 대출에 포함했는지, 조기에 집을 팔거나 기존 대출을 갈아탈 계획이 있는지에 따라 비교 결과가 달라질 수 있다. 두 견적의 이자율과 대출 기간, 세금과 보험 포함 여부까지 다르면 월 납입 차이를 포인트 하나의 효과로 볼 수 없다. 비교에는 같은 원금, 같은 기간, 같은 포함 항목을 둔 견적이 도움이 된다. 이 자료의 포인트 중간값을 개인 견적에 그대로 대입할 근거는 없다. [1][2]
월 납입액 자료는 무엇을 더 보여줬나
CFPB 보도자료는 세금과 보험을 뺀 일반 기준 적합(conforming) 30년 고정금리 대출의 평균 월 납입액이 2021년 12월 1,400달러에서 2022년 12월 2,045달러로 높아졌다고 설명했다. 표시된 금액의 차이는 645달러이고, 시작 값에 대한 비율은 약 46.1%다. 이 비교는 서로 다른 두 달에 새로 대출을 받은 집단을 대상으로 한다. 이미 대출을 받아 고정금리 조건대로 갚고 있던 모든 가구의 월 납입액이 같은 비율로 늘었다는 이야기는 아니다. [1]
월 납입 통계와 할인 포인트를 나란히 읽으면 집을 사는 비용이 어느 시점에 나타나는지 구분할 수 있다. 집계에서 월 납입액이 늘었다는 사실만으로 한 가구가 포인트를 선택할 때 절약할 금액을 알 수는 없다. 반대로 포인트를 낸 비중이 늘었다고 해서 해당 선택을 한 모든 가구가 초기 비용을 회수했다고 볼 수도 없다. 당시 발표가 보여준 것은 금리, 초기 비용, 대출 상품 선택이 같은 시기에 달라졌다는 점이다. [1][2]
계약일과 보유 기간을 함께 적기
발표 자료는 2022년 대출의 관측 결과를 2023년 9월에 공개한 것이다. 계약 시점의 비용을 읽을 때는 대출 집단과 적용 기간을 함께 적어 두면 다른 시점의 금리나 개별 견적과 혼동을 줄일 수 있다. 견적을 비교하는 상황에서는 계약에 필요한 현금, 매달 달라지는 비용, 해당 대출을 유지할 기간을 같은 종이에 놓아 볼 수 있다. 초기 비용이 높고 월 납입액이 낮은 두 조건이 동시에 나올 수 있다는 점이 9월 보고서에서 할인 포인트를 따로 읽을 이유였다. [1][2]
특히 포인트 금액과 대출의 총비용을 한 줄에 묶어 쓰면 설명이 어려워진다. 포인트는 금리를 낮추기 위한 비용이지만 다른 초기 비용도 견적에 포함될 수 있다. 계약 시 제출할 돈을 파악하는 일과 나중에 아끼는 이자 규모를 확인하는 일을 각각 계산해야 시간에 따른 부담을 비교할 수 있다. 이런 구분이 있으면 보고서의 대표값과 실제 계약서에 적힌 각 항목을 같은 뜻으로 읽는 오류도 줄어든다. [2]