질문은 간단하다. 금리가 오르면 예금 이자도 오르고 대출 이자도 오를까. 원리상 방향은 비슷하지만 속도와 폭은 다를 수 있다. 미국 연준은 금리 인상이 차입 비용을 높여 가계와 기업의 지출을 줄일 수 있다고 설명하고, ECB는 중앙은행이 설정하는 예금수신금리와 대출금리의 틀 속에서 은행 금리가 움직인다고 설명한다. [1][2]
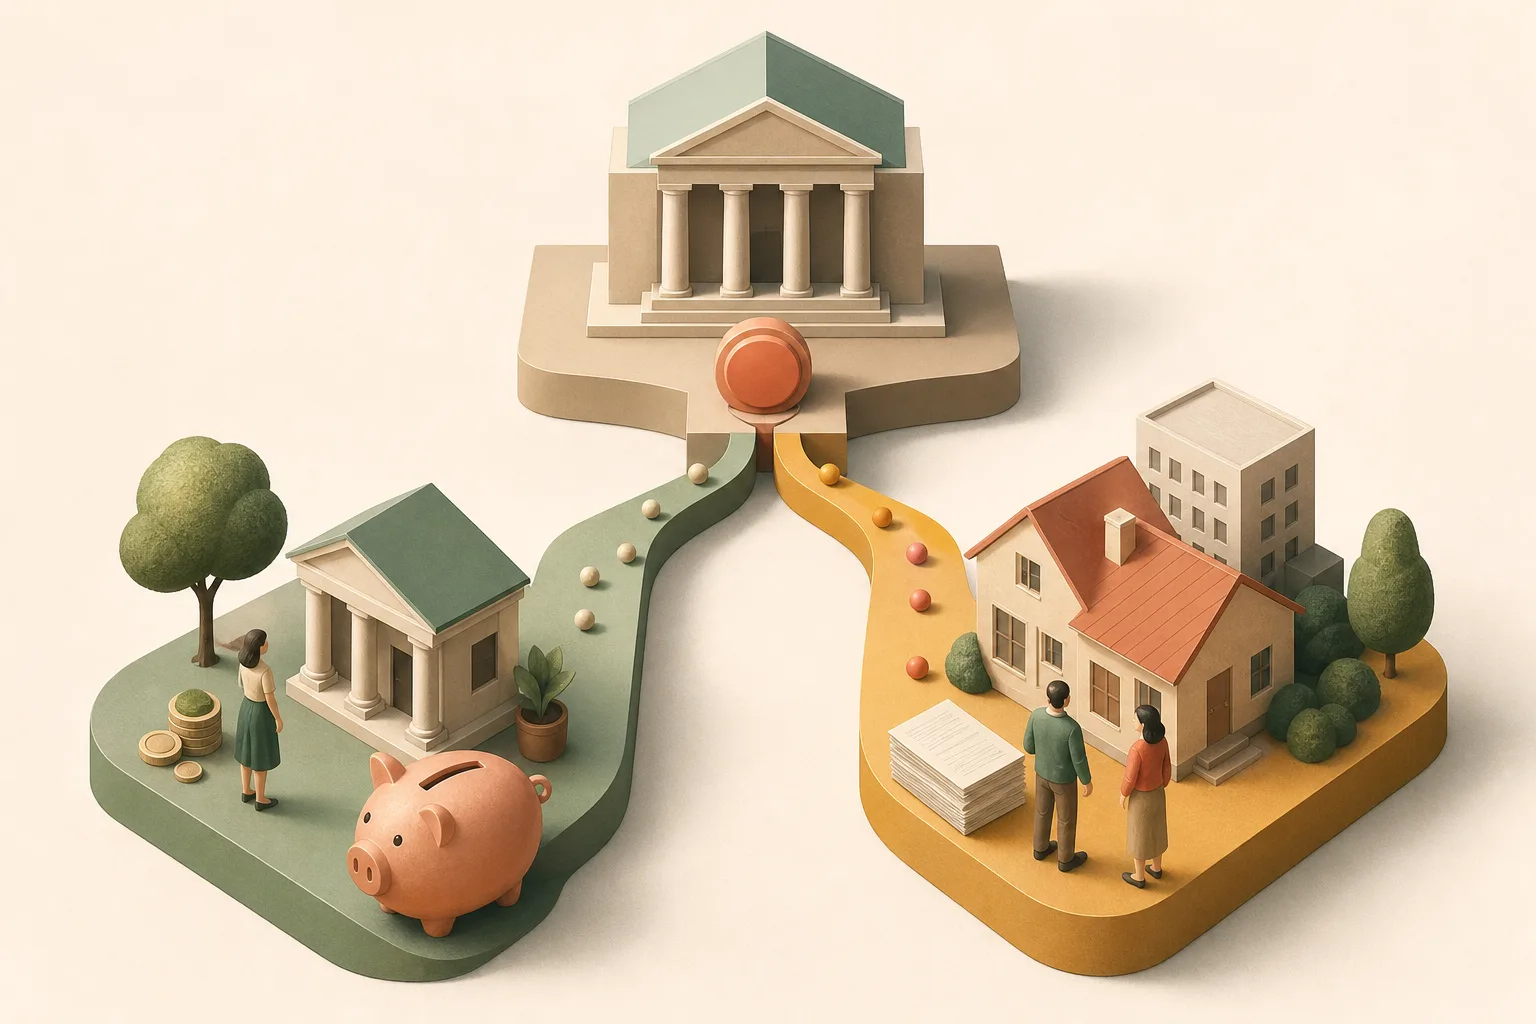
작동 원리는 이렇다. 중앙은행 금리가 오르면 은행이 중앙은행이나 시장에서 돈을 조달하는 비용이 올라간다. 그러면 은행은 예금금리를 올려 자금을 끌어오거나, 대출금리를 올려 이익을 보전하려고 한다. 다만 모든 상품이 똑같이 움직이지는 않는다. 변동금리 대출은 비교적 빨리 반영되지만, 고정금리 대출은 만기나 재협상 시점까지 늦게 반영될 수 있다. [1][3]
가정 예시를 보자. 중앙은행 금리 인상 뒤 은행의 조달비용이 올라갔더라도, 은행이 유동성을 충분히 확보했고 예금 경쟁이 약하면 예금금리는 천천히 오를 수 있다. 반대로 주택담보대출처럼 경쟁이 치열한 시장에서는 대출금리 조정이 더 빠를 수 있다. 즉 “기준금리 0.25%p 인상 = 내 예금·대출 금리도 똑같이 0.25%p 변화”라고 단정하면 틀리기 쉽다. [1][3]
적용 조건과 예외도 중요하다. 신규 대출의 금리는 기존 대출보다 더 빨리 바뀌는 경우가 많고, 예금금리는 예치기간·가입조건·우대조건에 따라 다르다. 또 은행별 경쟁이 치열할수록 예금금리 반영은 빨라지고, 경기 둔화 우려가 크면 대출 심사 자체가 까다로워질 수 있다. [1][3]
확인할 점은 세 가지다. 첫째, 내 상품이 고정금리인지 변동금리인지. 둘째, 금리 기준이 중앙은행 정책금리인지, 은행 자체 기준금리인지. 셋째, 신규 가입인지 기존 계약 갱신인지다. 이 세 가지를 구분하면 금리 뉴스가 내 가계예산에 어떤 속도로 번지는지 훨씬 선명해진다. [1][2][3]
핵심 요약
- 중앙은행 금리 변화는 예금과 대출에 방향은 비슷해도 속도와 폭이 다르게 전달된다.
- 변동금리 상품은 반응이 빠르고 고정금리 상품은 늦게 반영될 수 있다.
- 은행의 조달비용과 경쟁 상황이 실제 체감금리를 좌우한다.
왜 중요한가 한국 독자는 대출 이자 부담, 예금 수익, 가계예산 조정 시점을 판단할 때 기준금리보다 ‘내 상품의 금리 전가 속도’를 봐야 한다. 같은 금리 변화라도 주택담보대출, 신용대출, 정기예금마다 체감 효과가 다를 수 있다.